PÄRISJUTUD · Tarbija
Kas kauplus võib keelduda sularahast või kaardimaksest?
Kas Eesti kauplus võib öelda „ainult kaart“ või „ainult sularaha“? Kaardimakse ja sularaha õiguslik staatus on erinev ning sularahal on euroalal eriline roll seadusliku maksevahendina.
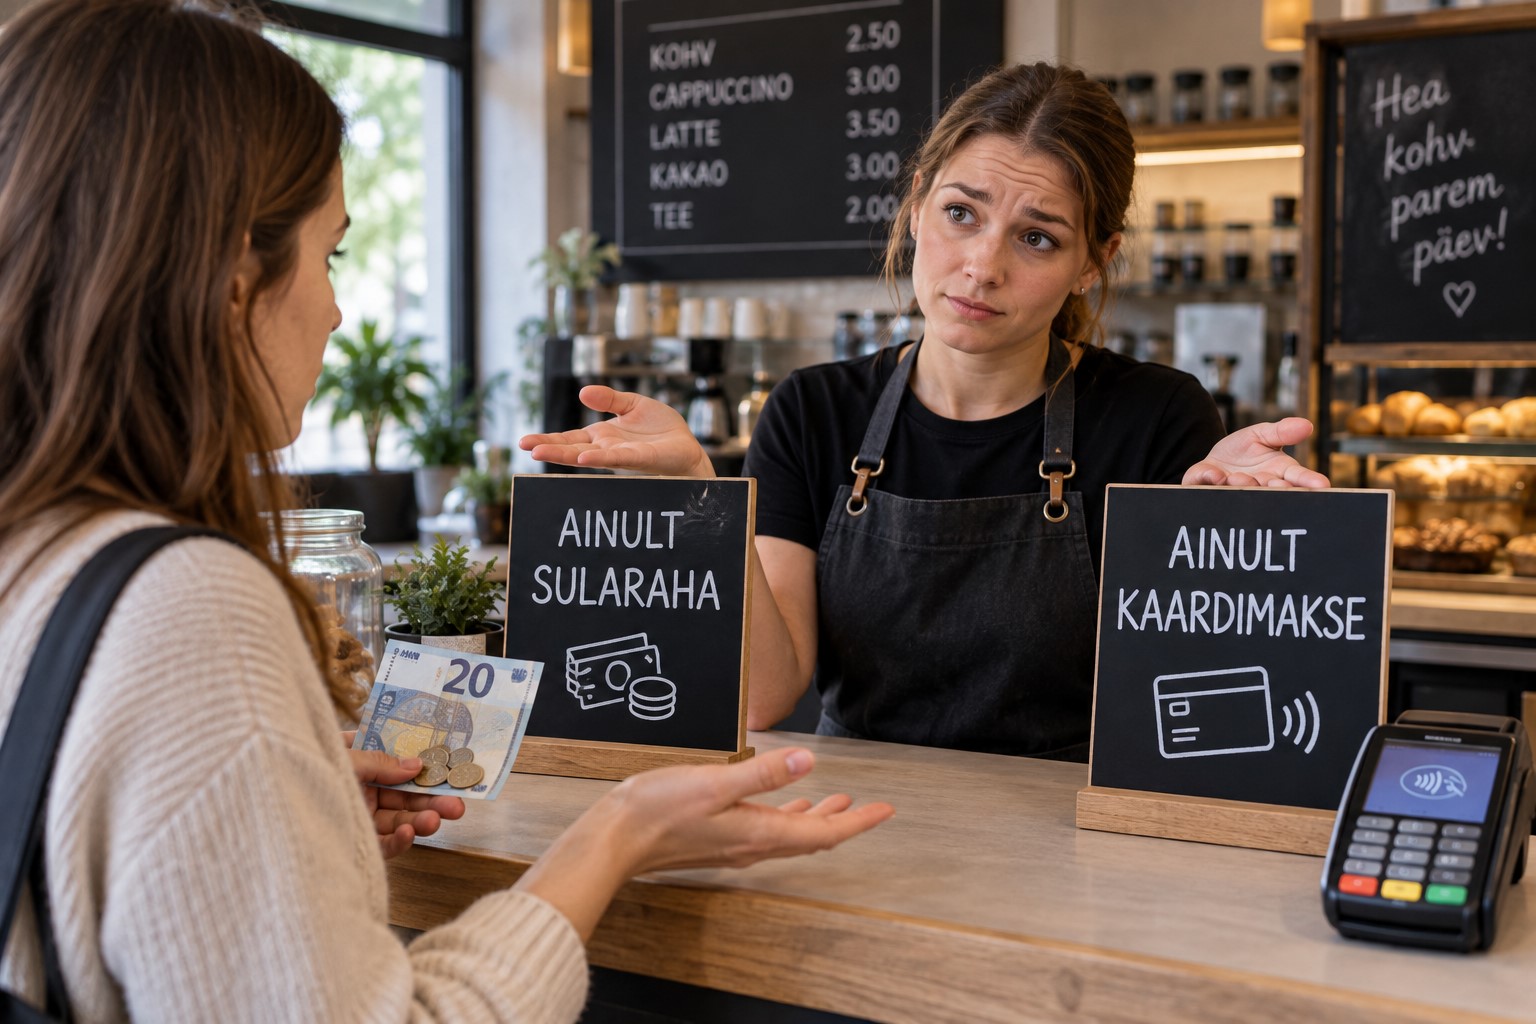
Lähed kohvikusse, paned tellimuse letti ja tahad maksta sularahas.
Teenindaja vastab:
„Meil saab ainult kaardiga.“
Teises kohas juhtub vastupidine. Tahad maksta pangakaardiga, kuid ukse juures seisab silt:
„Ainult sularaha.“
Kumb neist on Eestis lubatud?
Vastus on huvitav, sest sularahal ja kaardimaksel ei ole seaduse silmis sama staatus.
Euro pangatähed ja mündid on seaduslik maksevahend ning neid tuleb Eestis üldjuhul vastu võtta. Kaardimakse pakkumine on aga kaupmehele teenus, mida seadus üldiselt kohustuslikuks ei tee.
Kaardimakset ei pea iga pood pakkuma
Alustame lihtsamast poolest.
TTJA ütleb väga selgelt:
kauplejal ei ole seadusest tulenevat kohustust võimaldada poes kaardimakset.
Kaupmees võib seda teha klientide mugavuse huvides, kuid kaarditerminali olemasolu pole üldine seadusest tulenev nõue.
Seega võib täiesti seaduslikult tegutseda näiteks:
- väike kohvik;
- laat;
- turumüüja;
- remonditöökoda;
- väike maapood;
kus saab maksta ainult sularahas või näiteks pangaülekandega.
Oluline on, et tarbijale oleks makseviis enne ostu arusaadavalt teatavaks tehtud.
TTJA järgi peab kaupleja müügi- või teenuse osutamise kohas andma tarbijale teavet võimalike makseviiside kohta.
Aga sularahaga on asi teisiti
Euro pangatähtedel ja müntidel on euroalal seadusliku maksevahendi staatus.
Euroopa Keskpank selgitab, et see tähendab põhimõtteliselt kohustust sularaha vastu võtta, kui pooled pole kokku leppinud mõnes muus makseviisis.
Eestis on see põhimõte ka väga konkreetselt seaduses kirjas.
Euro kasutusele võtmise ja eurodes tehtavate sularahamaksete arveldamise seaduse järgi peavad ettevõtjad üldjuhul vastu võtma:
- euro pangatähti piiranguteta;
- korraga kuni 50 kehtivat euromünti;
kui pole kokku lepitud mõne muu makseviisi kasutamises.
Seega pole sularaha lihtsalt üks võimalikest makseviisidest teiste seas.
Sellel on eriline õiguslik staatus.
Kas pood võib uksele panna sildi „ainult kaardimakse“?
Siin muutub küsimus keerulisemaks.
Euroopa Keskpanga käsitluse järgi ei tohiks kaupmees üldjuhul lihtsalt ühepoolselt sularaha välistada.
ECB toob otseselt välja, et pelgalt uksele pandud silt „sularaha ei võeta“ ei pruugi olla piisav põhjus sularahast keeldumiseks. Üldreegel on, et sularaha tuleb vastu võtta, kui pooled pole eelnevalt mõne teise makseviisi kasutamises kokku leppinud.
Ka Euroopa Komisjon selgitab, et euro seadusliku maksevahendi staatus tähendab põhimõtteliselt kohustuslikku vastuvõtmist.
Seetõttu pole kõige täpsem öelda:
„Eraettevõte võib alati ise otsustada, kas ta sularaha võtab.“
Üldreegel on pigem vastupidine.
Millal võib sularahast siiski keelduda?
Sularaha vastuvõtmise kohustus pole absoluutne.
Erandeid võib olla näiteks siis, kui:
- pooled leppisid eelnevalt kokku teises makseviisis;
- sularahast keeldumiseks on konkreetne ja õigustatud põhjus;
- kaupmehel pole mõistlikult võimalik suurt rahatähte tagasi anda;
- sularaha vastuvõtmisega kaasneks konkreetses olukorras oluline turvarisk.
Euroopa Keskpank toob ühe näitena olukorra, kus kaupmehel pole piisavalt vahetusraha. Samuti võib põhjendatud olla konkreetne füüsiline turvarisk.
Seega tuleb eristada:
ühekordset põhjendatud keeldumist
ja
püsivat poliitikat „me sularaha kunagi ei võta“.
Need pole päris sama asi.
Mis tähendab „pooled leppisid kokku teises makseviisis“?
See võib tekkida näiteks teenuse tellimisel.
Kui tellid interneti kaudu teenuse ja tingimustes on enne lepingu sõlmimist selgelt kirjas, et tasumine toimub ainult:
- pangaülekandega;
- kaardiga;
- arve alusel,
siis võib tegemist olla kokkulepitud makseviisiga.
Euroopa Komisjoni järgi on just eelnev kokkulepe üks olukord, kus sularaha vastuvõtmise üldreeglist võib kõrvale kalduda.
Füüsilises poes kohapeal tekkiv olukord on aga teistsugune.
Kui inimene on juba kassas ja soovib maksta seadusliku maksevahendiga, pole pelgalt kaupmehe soov kaardimakset eelistada sama asi mis kahe poole tegelik kokkulepe.
Aga kui poes on suur silt „ainult kaart“?
See annab vähemalt kliendile enne ostu infot.
Kuid Euroopa Keskpanga käsitlus on üsna selge: ainult sildi olemasolu ei tee sularahast keeldumist automaatselt õigustatuks.
Euroopa tasandil on viimastel aastatel arutatud isegi veel selgemaid reegleid, mis piiraksid püsivaid „no cash“ poliitikaid, sest liiga laialdane sularahast keeldumine võiks hakata kahjustama euro sularaha kui seadusliku maksevahendi tähendust.
Kas pood võib keelduda 100- või 200-eurosest rahatähest?
Mitte lihtsalt sellepärast, et tegemist on suure rahatähega.
Euroopa Komisjoni soovituse järgi tuleks ka suure nimiväärtusega euro pangatähti üldjuhul aktsepteerida.
Aga siin tuleb mängu mõistlikkus.
Kui ost maksab näiteks 1,20 eurot ja klient tahab maksta 200-eurose rahatähega, võib kaupmehel olla täiesti reaalne probleem vajaliku vahetusraha leidmisega.
ECB nimetab piisava vahetusraha puudumist üheks võimalikuks põhjendatud aluseks sularahamaksest keeldumiseks.
Seega pole õige kumbki absoluutne väide:
„Pood peab iga rahatähe alati vastu võtma.“
ega
„Pood võib suurtest rahatähtedest alati keelduda.“
Olukorda hinnatakse mõistlikult.
Müntidega on Eestis konkreetne piir
Eestis ei pea tavaline kaupmees korraga vastu võtma piiramatus koguses münte.
Seaduse järgi on kohustus vastu võtta kuni 50 kehtivat euromünti ühe makse kohta.
Seega kui tahad 100-eurost ostu tasuda mitmesaja väikese mündiga, võib kaupmees sellisest maksest keelduda.
See ei tähenda, et väikseid münte ei tohiks kasutada.
Näiteks 1- ja 2-sendised euromündid on endiselt kehtiv raha.
Aga kas 1- ja 2-sendised on Eestis pärast ümardamisreeglit endiselt raha?
Jah.
Alates 1. jaanuarist 2025 kehtib Eestis sularahamaksete puhul ümardamisreegel, kuid 1- ja 2-sendised ei muutunud selle tõttu kehtetuks.
Sularahas tasutava ostukorvi lõppsumma ümardatakse lähima viie sendini.
Näiteks:
- 10,01 € → 10,00 €
- 10,02 € → 10,00 €
- 10,03 € → 10,05 €
- 10,04 € → 10,05 €
Kaardiga makstes sellist ümardamist ei tehta.
Eesti Pank rõhutab, et ümardatakse ainult ostukorvi lõppsummat, mitte üksikute toodete hindu.
Kui mul on täpselt 1,08 eurot, miks pean sularahas maksma 1,10?
Sest ümardamisreegel on kohustuslik.
Eesti Panga järgi rakendatakse seda ka siis, kui kliendil on olemas täpselt 1,08 eurot.
Kui kogu ost tasutakse sularahas, ümardatakse lõppsumma 1,10 eurole.
Kui klient maksab kaardiga, jääb summaks 1,08 eurot.
See võib esmapilgul tunduda kummaline, kuid reegel kehtib võrdselt mõlemas suunas.
Näiteks 1,02-eurone ost muutub sularahas 1,00 euroks.
Kas kaupmees võib kaardimaksele kehtestada miinimumsumma?
Siin tuleb eristada seadust ja konkreetse kaardimakseteenuse reegleid.
Eesti seadusest ei tulene üldist kohustust kaardimakset pakkuda.
Kui kaupmees kaardimakset pakub, võivad tema suhtes kehtida lisaks ka makseteenuse pakkuja ning Visa või Mastercardi lepingulised reeglid. Eesti Pank selgitab, et kaardimakse toimimiseks osaleb terve süsteem: kaupmees, tema makseteenuse pakkuja, kaardi väljastanud pank ja rahvusvaheline kaardiskeem.
Seetõttu ei saa iga kaardimakse tingimust hinnata ainult tarbijakaitseseaduse põhjal.
Tarbijale kõige olulisem on, et maksetingimused oleksid enne ostu selgelt teada.
Kas kaardiga maksmise eest võib küsida lisatasu?
Tavaliste Euroopa tarbijate deebet- ja krediitkaartide puhul on ELis kaardimakse lisatasud suuresti keelatud.
See puudutab eelkõige tavapäraseid tarbijakaarte, mille suhtes kehtivad ELi kaardimaksete tasude piirangud.
Seega olukord:
„Kaardiga makstes lisandub 50 senti“
pole tavalise tarbijakaardi puhul üldjuhul lubatud.
Erandlikumad võivad olla näiteks mõned ärikaardid või eriskeemid.
Miks mõni väikeettevõtja kaardimakset ei paku?
Kõige tavalisem põhjus pole tehniline võimetus, vaid kulu.
Eesti Panga väikeettevõtjate uuringus tõi suur osa kaardimakset mitte pakkuvaid ettevõtteid ühe peamise põhjusena välja kulude kokkuhoiu. Väga väikese tehingute arvuga ettevõtetest pakkus kaardimakset vähem kui pool.
Kaardimakse kasutamiseks peab kaupmehel olema:
- makseterminal või muu lahendus;
- leping makseteenuse pakkujaga;
- töötav ühendus;
- tehingute töötlemine.
Seetõttu võib väikese käibega müügikohas kaardimakse pakkumine olla ettevõtjale suhteliselt kallim kui suures supermarketis.
Kaardimakse ei tööta alati
Kaardimakse sõltub korraga mitmest süsteemist.
Eesti Pank toob välja, et toimima peavad muu hulgas:
- elekter;
- side;
- kaupmehe süsteem;
- pank;
- kaardimaksete töötleja;
- rahvusvaheline kaardiorganisatsioon.
Kui üks neist lülidest katkeb, võib kaardimakse ebaõnnestuda.
Just seetõttu soovitab Eesti Pank inimestel hoida rahakotis pisut sularaha ning kodus varu vähemalt nädala hädapäraste kulutuste katmiseks.
Sularaha ei sõltu elektrist ega internetist
See on sularaha üks olulisemaid eeliseid.
Euroopa Keskpank rõhutab, et sularaha kasutamiseks pole vaja:
- internetti;
- elektrit;
- pangakontot;
- kolmandat osapoolt makse kinnitamiseks.
Seetõttu toimib see ka olukorras, kus elektroonilised maksesüsteemid on häiritud.
Kaardimakse on mugav, aga selle toimimiseks peab korraga töötama terve tehniline ahel.
Mõne inimese jaoks pole sularaha lihtsalt eelistus
Sularaha kättesaadavuse ja vastuvõtmise küsimus puudutab ka inimesi, kellel pole digimaksetega lihtne hakkama saada.
Näiteks:
- osa eakaid;
- lapsed;
- inimesed, kellel pole pangakaarti;
- inimesed, kelle digioskused on piiratud;
- inimesed, kes eelistavad kulusid sularahas kontrollida.
ECB rõhutab sularaha puhul just selle kaasavust: seda saavad kasutada ka inimesed, kelle jaoks digitaalsed makseviisid ei sobi.
Seetõttu pole arutelu sularaha säilimise üle ainult nostalgiline küsimus.
Kas pood võib olla ainult sularahapood?
Jah.
Eestis ei tulene kaupmehele üldist kohustust kaardimakset pakkuda.
Seetõttu võib ettevõte põhimõtteliselt öelda:
„Meil saab maksta ainult sularahas.“
Tarbijale tuleb see lihtsalt enne tehingut selgelt teatavaks teha.
Kas pood võib olla ainult kaardipood?
Siin pole vastus sama lihtne.
Euro sularaha on seaduslik maksevahend ning Eesti seadus näeb üldjuhul ette selle vastuvõtmise kohustuse, kui teistsuguses makseviisis pole kokku lepitud.
Euroopa Keskpank ja Euroopa Komisjon lähtuvad samast üldpõhimõttest: sularaha tuleb üldjuhul vastu võtta ning keeldumiseks peab olema konkreetne põhjendus või eelnev kokkulepe teise makseviisi kohta.
Seetõttu on lihtne püsiv „ainult kaart“ poliitika õiguslikult palju problemaatilisem kui „ainult sularaha“.
Mida teha, kui poes keeldutakse sularahast?
Kõigepealt tasub rahulikult küsida, miks sularaha vastu ei võeta.
Olukord võib olla täiesti praktiline:
- kassa on ajutiselt rikkis;
- pole vahetusraha;
- tekkis turvaprobleem;
- tegemist on konkreetse eelneva kokkuleppega.
Kui ettevõte lihtsalt teatab, et ta ei võta põhimõtteliselt mitte kunagi euro sularaha vastu, on olukord teine.
Eestis saab sellise küsimuse puhul pöörduda selgituse või kaebusega Tarbijakaitse ja Tehnilise Järelevalve Ameti poole.
Kõige lihtsam reegel
Kahe makseviisi erinevuse võib kokku võtta nii:
**Kaardimakse on kaupmehe pakutav teenus.
Euro sularaha on seaduslik maksevahend.**
Seetõttu ei pea iga Eesti kauplus kaardimakset võimaldama.
Sularaha puhul on lähtekoht vastupidine: seda tuleb üldjuhul vastu võtta, kuigi põhjendatud erandeid võib esineda.
Nii et kui järgmine kord näed silti „ainult sularaha“, võib see olla täiesti normaalne.
Kui näed silti „ainult kaart“, on küsimus juba märksa huvitavam.
Allikad
TTJA – Tarbijaharidus
https://ttja.ee/tarbijaharidus
Riigi Teataja – Euro kasutusele võtmise ja eurodes tehtavate sularahamaksete arveldamise seadus
https://www.riigiteataja.ee/akt/EKVS
Eesti Pank – Kaardimaksed
https://www.eestipank.ee/et/maksed/kaardimaksed
Eesti Pank – Kuidas maksete katkestuseks paremini valmis olla
https://www.eestipank.ee/maksed/kuidas-maksete-katkestuseks-paremini-valmis-olla
Eesti Pank – 1- ja 2-sendised ning ümardamisreegel
https://www.eestipank.ee/press/1-ja-2-sendised-ning-umardamisreegel
Euroopa Keskpank – FAQ on cash
https://www.ecb.europa.eu/euro/cash_strategy/faqs/html/index.en.html
Euroopa Komisjon – The euro as legal tender
https://economy-finance.ec.europa.eu/euro/use-euro/euro-legal-tender_en
MIDA SINA ARVAD?
Kumba makseviisi kasutad poes kõige sagedamini?
Ole esimene, kes oma arvamuse ütleb.