PÄRISJUTUD · Raha
Kui suur rahaline puhver peaks tegelikult olema?
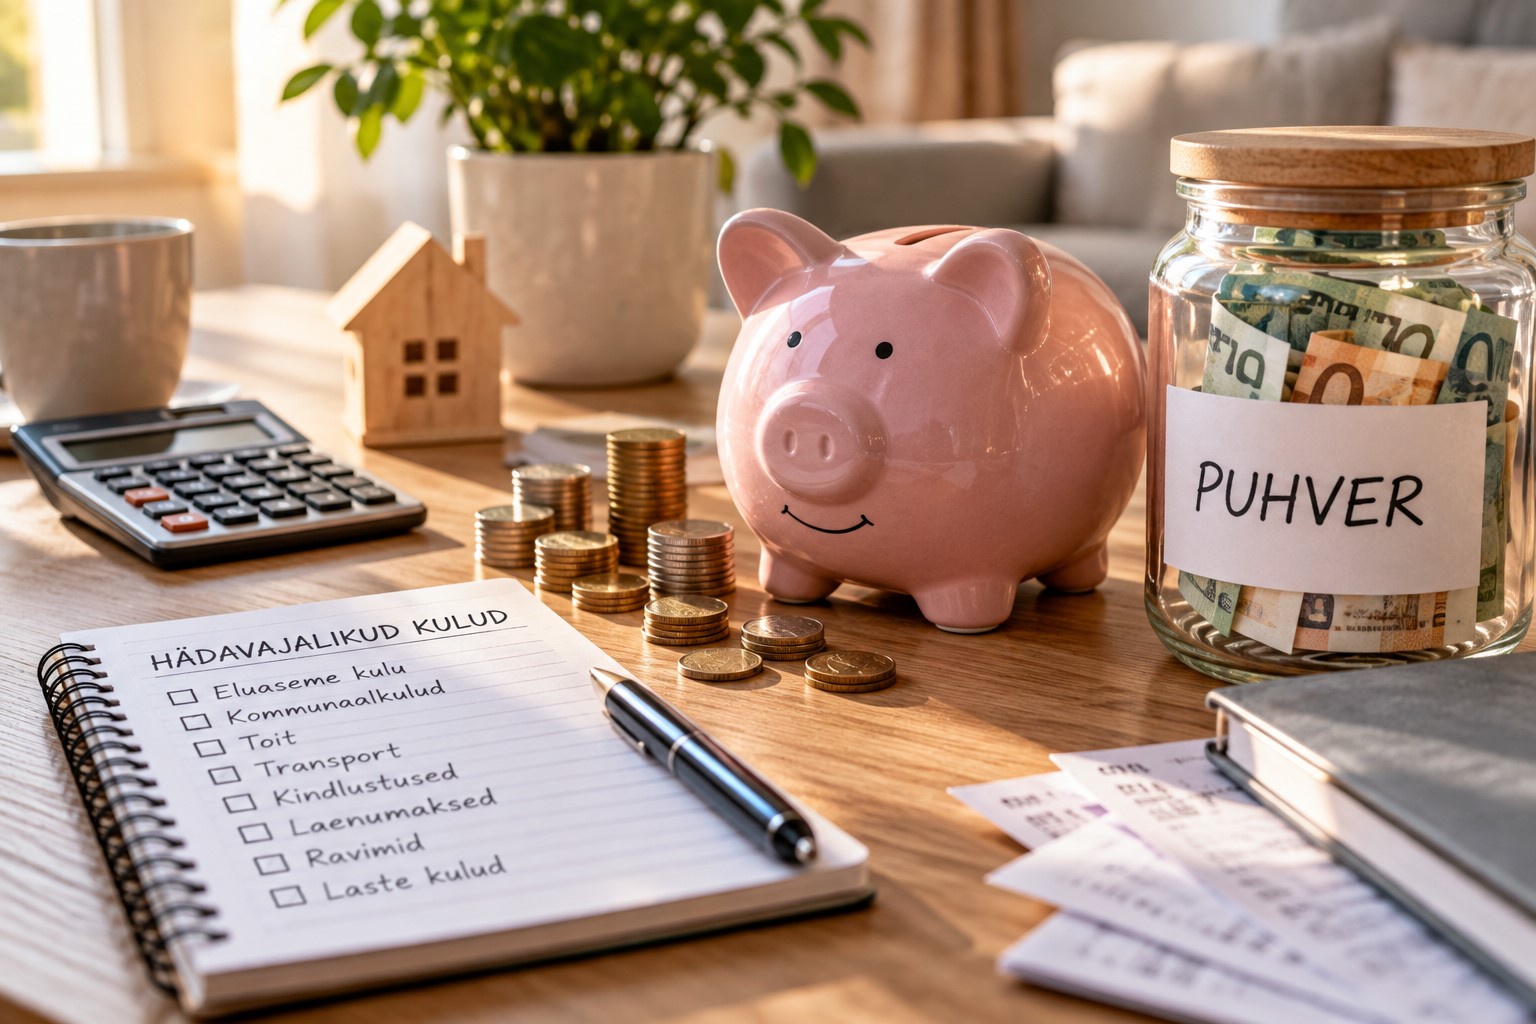
Kas ootamatuteks kuludeks piisab 1000 eurost või peaks kontol olema poole aasta kulude jagu raha? Vaatame, kuidas enda jaoks sobiv rahaline puhver välja arvutada ja kus seda hoida.
Ootamatu autoremont.
Katki läinud külmkapp.
Töökoha kaotus.
Pikem haigus.
Äkiline vajadus hambaravi järele.
Need on olukorrad, kus tuleb kiiresti välja, kas inimesel on sääste või mitte.
Rahalist puhvrit nimetatakse vahel ka meelerahufondiks või hädaabifondiks.
Mõte on lihtne: see on raha, mida ei koguta puhkuseks, uue telefoni ostmiseks ega investeerimiseks, vaid selleks, et ootamatu löök ei sunniks kohe laenu võtma või investeeringuid müüma.
Aga kui suur see puhver peaks olema?
Kas piisab 500 eurost?
Kas vaja on kolme kuu kulusid?
Või peaks tagavaraks olema hoopis poole aasta raha?
Ühte kõigile sobivat vastust pole.
Rahaline puhver pole sama mis tavaline sääst
Kõik kõrvale pandud raha pole tingimata meelerahufond.
Kui kogud:
reisiks;
uue auto sissemakseks;
kodu remondiks;
jõulukinkideks;
investeerimiseks,
siis on sellel rahal juba eesmärk olemas.
Rahaline puhver on mõeldud millegi jaoks, mida sa praegu ei oska ette näha.
Näiteks kaob sissetulek või tuleb suur vältimatu kulu.
See erinevus on oluline.
Kui kogu sääst on juba järgmise puhkuse jaoks planeeritud, pole see päriselt hädaabiraha.
Esimene eesmärk ei pea olema mitu tuhat eurot
Kui inimesel pole praegu üldse sääste, võib jutt kolme või kuue kuu kuludest tunduda lootusetu.
Näiteks kui pere hädavajalikud kulud on 1800 eurot kuus, tähendaks kuue kuu puhver 10 800 eurot.
Sellise numbri nägemine võib hoopis säästmise isu ära võtta.
Seetõttu tasub alustada väiksemalt.
Esimene eesmärk võib olla näiteks summa, mis katab ühe tüüpilise ootamatu väljamineku.
See võib olla:
500 eurot;
1000 eurot;
ühe kuu vältimatud kulud.
Oluline on, et tekiks esimene kaitsekiht.
Alles seejärel saab hakata suuremat puhvrit ehitama.
Levinud soovitus on kolm kuni kuus kuud vältimatuid kulusid
Rahandusnõustamises kasutatakse sageli rusikareeglit, et hädaabifond võiks katta umbes kolme kuni kuue kuu hädavajalikud elamiskulud.
Oluline sõna on siin „hädavajalikud“.
See ei tähenda kogu tavapärast elustiili koos restoranide, reiside, hobide ja meelelahutusega.
Arvestada tasuks eelkõige:
eluasemekulu;
kommunaalkulusid;
toitu;
transporti;
kindlustusi;
laenumakseid;
lastega seotud vältimatuid kulusid;
ravimeid ja tervisekulusid.
Kui need kulud on näiteks 1400 eurot kuus, siis kolme kuu puhver oleks 4200 eurot ja kuue kuu oma 8400 eurot.
Miks just kolm kuni kuus kuud?
Selle loogika taga pole maagilist numbrit.
Mõte on selles, et suurema probleemi korral ei pruugi uus lahendus tulla kohe.
Kui inimene kaotab töö, võib uue töö leidmine võtta aega.
Kui tervis halveneb, võib sissetulek ajutiselt väheneda.
Kui peres on üks peamine teenija, mõjutab tema sissetuleku kadumine kogu majapidamist.
Puhver ostab aega.
Ja just aeg on kriisis sageli kõige väärtuslikum.
Kolmest kuust võib mõnele täiesti piisata
Kolme kuu puhver võib olla mõistlik inimene jaoks, kelle olukord on suhteliselt stabiilne.
Näiteks:
peres on kaks töötavat inimest;
mõlemal on stabiilne töökoht;
laenukoormus pole suur;
ülalpeetavaid on vähe või pole üldse;
kulutusi saab vajadusel kiiresti vähendada.
Kui ühe inimese sissetulek kaob, jääb teine alles.
Sellisel juhul ei pruugi olla vajalik hoida väga suurt summat pidevalt sularahana või kontol.
Kuus kuud või rohkem võib olla mõistlikum ebakindlama sissetuleku korral
Suurem puhver võib olla vajalik siis, kui risk on suurem.
Näiteks:
oled pere ainus teenija;
töötad valdkonnas, kus töökohti pole palju;
oled ettevõtja või vabakutseline;
sissetulek kõigub kuust kuusse;
perel on suur eluasemelaen;
ülalpeetavaid on mitu;
majapidamises on vana auto või maja, mis võivad tuua suuremaid remondikulusid.
Sellises olukorras võib kuue kuu või isegi suurem puhver pakkuda rohkem turvalisust.
Ettevõtja puhul võib puhver olla veel olulisem
Paljud palgatöötajad saavad iga kuu kindlal kuupäeval enam-vähem sama summa.
Ettevõtja või vabakutselise elu võib olla teistsugune.
Ühel kuul tuleb hästi.
Teisel halvasti.
Kolmandal ei maksa klient õigeks ajaks.
Sellisel juhul pole rahaline puhver ainult kaitse õnnetuse vastu.
See aitab tasandada ka tavalist sissetuleku kõikumist.
Siin võib kolme kuu puhver olla pigem miinimum kui lõplik eesmärk.
Pere suurus muudab väga palju
Üksikul inimesel on sageli lihtsam kulusid kiiresti vähendada.
Lastega perel mitte alati.
Laps vajab ikka:
toitu;
riideid;
transporti;
kooli- või lasteaiaga seotud kulusid;
ravimeid;
mõnikord huvitegevust.
Seetõttu võib sama sissetulekuga üksiku inimese ja neljaliikmelise pere jaoks mõistlik puhver olla täiesti erinev.
Oluline pole niivõrd palk, vaid vältimatud kulud.
Palk pole kõige parem mõõdupuu
Tihti öeldakse:
„Mul peaks olema kolme kuu palk kõrvale pandud.“
Aga see pole tingimata kõige täpsem viis.
Inimene võib teenida 2500 eurot kuus, kuid vältimatud kulud on 1300 eurot.
Teine võib teenida 1800 eurot, kuid laenud ja pere kulud viivad peaaegu kogu summa.
Puhvrit tasub arvutada kulude, mitte palga järgi.
Küsimus on:
„Kui palju mul on vaja kuus selleks, et kõik hädavajalik oleks makstud?“
Kõigepealt tasub välja arvutada oma miinimumkuu
Üks lihtne meetod on võtta viimase kolme kuni kuue kuu pangakonto väljavõtted.
Seejärel vaadata:
eluasemekulu;
elekter ja küte;
toit;
laenumaksed;
transport;
kindlustused;
laste vältimatud kulud;
telefon ja internet;
ravimid.
Kõrvale võib jätta need kulud, mida kriisi korral saaks kohe kärpida.
Näiteks:
restoranid;
meelelahutus;
reisid;
suuremad hobikulud;
spontaansed ostud.
Nii tekib nn ellujäämiseelarve.
Just selle järgi on mõistlik rahalist puhvrit arvutada.
Näide: pere vältimatud kulud on 2000 eurot
Kui pere vajab hädavajalikeks kuludeks umbes 2000 eurot kuus, oleks:
ühe kuu puhver 2000 eurot;
kolme kuu puhver 6000 eurot;
kuue kuu puhver 12 000 eurot.
See ei tähenda, et iga pere peab kohe 12 000 eurot koguma.
Aga numbrit nähes tekib vähemalt konkreetne eesmärk.
Eestis kogutakse meelerahufondiks sageli mitu tuhat eurot
SEB avaldas 2026. aastal oma klientide kogumiseesmärkide kohta andmeid, mille järgi oli meelerahufond üks levinumaid säästmise eesmärke.
Meelerahufondi mediaansumma oli nende klientide hulgas umbes 5000 eurot.
See ei tähenda, et 5000 eurot oleks kõigile õige summa.
Ühele inimesele võib see katta pool aastat.
Teisele perele ainult kaks kuud.
Aga see näitab, et mitme tuhande euro suurune puhver pole Eesti kontekstis sugugi ebatavaline eesmärk.
Kus seda raha hoida?
Meelerahufondi kõige olulisem omadus on ligipääsetavus.
Kui auto läheb homme katki, pole palju kasu rahast, mida saab kasutada alles mitme kuu pärast.
Seetõttu hoitakse hädaabiraha tavaliselt:
eraldi säästukontol;
intressi maksval kogumis- või hoiukontol;
väga likviidses ja madala riskiga lahenduses.
Oluline on, et raha oleks vajadusel kiiresti kättesaadav.
Miks mitte lihtsalt arvelduskontol?
Arvelduskontol on rahale väga lihtne ligi pääseda.
Mõnikord liiga lihtne.
Kui meelerahufond on segamini igapäevase rahaga, võib juhtuda, et osa sellest kulub tasapisi:
toidupoes;
internetipoes;
nädalavahetuse väljasõidul;
mõnele „heale pakkumisele“.
Seetõttu aitab eraldi konto ka psühholoogiliselt.
Seda raha lihtsalt ei käsitleta igapäevase rahana.
Kas meelerahufondi tasub investeerida?
Siin tekib ahvatlus.
Kui kontol seisab näiteks 10 000 eurot, võib tunduda, et raha „ei tööta“.
Miks mitte panna see aktsiatesse?
Probleem on selles, et investeeringu väärtus võib just kriisi ajal olla langenud.
Näiteks võib majanduslangusega samal ajal juhtuda kaks asja:
inimene kaotab töö;
aktsiaturud langevad.
Siis tuleb müüa investeeringuid kõige halvemas hetkes.
Seetõttu ei ole meelerahufondi põhieesmärk maksimaalne tootlus.
Selle eesmärk on olla olemas siis, kui seda vaja läheb.
Kas tähtajaline hoius sobib?
Võib sobida osaliselt.
Aga tuleb kontrollida tingimusi.
Kui hoiuse ennetähtaegne lõpetamine on keeruline või toob kaasa suure kaotuse, ei pruugi kogu hädaabiraha sinna sobida.
Praktiline lahendus võib olla puhvri jagamine.
Näiteks:
üks kuu kulusid täiesti vabalt kasutataval kontol;
ülejäänud osa intressi teenivas, kuid siiski suhteliselt kiiresti kättesaadavas lahenduses.
Krediitkaart pole sama mis rahaline puhver
Krediitkaart annab küll kiire ligipääsu rahale.
Aga see raha pole sinu oma.
Kui ootamatu kulu tasutakse krediidiga, tuleb see hiljem koos võimalike intresside ja tasudega tagasi maksta.
Puhvri mõte on vastupidine.
Ootamatu probleem ei peaks automaatselt looma uut võlga.
Aga kui on kallis tarbimislaen?
Siin pole olukord alati must-valge.
Kui inimesel on väga kõrge intressiga võlg ja samal ajal suur summa kontol, võib olla mõistlik osa võlast kiiremini tagasi maksta.
Samas pole hea jääda pärast seda täiesti nulli.
Praktiline lähenemine võib olla:
esmalt väike puhver;
seejärel kallima võla vähendamine;
siis suurema meelerahufondi ehitamine.
Täpsed valikud sõltuvad intressimäärast, lepingust ja inimese olukorrast.
Puhver ei ole mõeldud iga ootamatu ostu jaoks
„Telefon läks katki“ võib olla hädaolukord, kui telefoni on tööks vältimatult vaja.
„Uus telefon tuli välja ja vana on juba kaks aastat vana“ pole hädaolukord.
Sama kehtib auto puhul.
Kui auto on tööle jõudmiseks hädavajalik ja mootor vajab remonti, võib puhvri kasutamine olla mõistlik.
Uute velgede ostmine sinna alla ei kuulu.
Tasub endalt küsida:
„Kas ma peaksin selle kulu tegema ka siis, kui mul praegu sissetulekut poleks?“
Kui vastus on ei, pole see tõenäoliselt hädaabikulu.
Mõned „ootamatud“ kulud pole tegelikult ootamatud
Auto vajab hooldust.
Kodumasinad lähevad kunagi katki.
Kodu vajab remonti.
Laps kasvab riietest välja.
Jõulud tulevad igal aastal.
Nende jaoks võib olla mõistlik teha eraldi kogumisfondid.
Nii ei pea meelerahufondi iga mõne kuu tagant tühjendama.
Kui puhvrit kasutatakse, tuleb see hiljem taastada
Oletame, et perel oli 6000-eurone puhver.
Auto remont maksab 1600 eurot.
Pärast remonti on alles 4400 eurot.
See ei tähenda, et midagi läks valesti.
Puhver tegigi oma töö.
Aga järgmine eesmärk võiks olla kasutatud 1600 euro tasapisi tagasi koguda.
Meelerahufond pole trofee, mida kunagi puutuda ei tohi.
See on tööriist.
Kui kiiresti peaks puhvri koguma?
Vastus sõltub võimalustest.
Kui eesmärk on 6000 eurot ja kõrvale saab panna 100 eurot kuus, kuluks viis aastat.
See võib tunduda pikk.
Aga juba aasta pärast oleks olemas 1200 eurot rohkem kui praegu.
Kui kõrvale saab panna 250 eurot, koguneb aastaga 3000 eurot.
Kõige olulisem on regulaarne harjumus.
Automaatne ülekanne võib teha suure osa tööst
Üks lihtsamaid meetodeid on automaatne ülekanne palgapäeval.
Näiteks:
palk tuleb 5. kuupäeval;
- kuupäeval liigub 100 eurot automaatselt säästukontole.
Siis ei pea iga kuu uuesti otsustama:
„Kas seekord säästan?“
Raha liigub enne, kui seda jõutakse ära kulutada.
Kas 10 000 eurot kontol on liiga palju?
Mõne inimese jaoks jah.
Teise jaoks mitte.
Kui inimese vältimatud kulud on 1000 eurot kuus ja töökoht väga stabiilne, võib 10 000 euro suurune puhver olla rohkem, kui ta tegelikult vajab.
Kui aga pere kulud on 3000 eurot kuus ja sissetulek tuleb ühest allikast, katab sama summa veidi üle kolme kuu.
Seetõttu ei saa puhvri suurust hinnata ainult eurodes.
Oluline on:
mitu kuud see raha tegelikult katab?
Liiga suur puhver võib samuti olla ebaefektiivne
Sularaha ja hoiused on stabiilsed ja likviidsed, kuid pika aja jooksul võib inflatsioon nende ostujõudu vähendada.
Kui inimesel on juba näiteks aasta või kahe vältimatute kulude jagu raha lihtsalt arvelduskontol, tasub küsida, kas kogu seda summat on tõesti vaja hädaabifondina hoida.
Pärast mõistliku puhvri saavutamist saab ülejäänud raha kasutada teiste eesmärkide jaoks.
Näiteks:
pension;
investeeringud;
kodulaenu vähendamine;
laste tulevik;
suuremad planeeritud ostud.
Kõige parem puhver on selline, mis sobib sinu tegeliku eluga
Pole olemas ühte õiget summat.
Ühele võib piisata 3000 eurost.
Teisele ei anna isegi 10 000 eurot piisavat turvatunnet.
Hea algus on küsida endalt neli küsimust:
Kui suur on minu ühe kuu vältimatu kulu?
Kui kiiresti leiaksin sissetuleku kadudes uue töö?
Kas keegi sõltub minu sissetulekust?
Milliseid suuri ootamatuid kulusid minu eluviis tõenäoliselt kaasa võib tuua?
Sealt tuleb juba palju realistlikum vastus kui lihtsalt üldisest reeglist.
Puhvri suurim väärtus ei pruugi olla rahaline
Meelerahufond ei muuda ootamatut olukorda meeldivaks.
Aga ta võib muuta kriisi palju väiksemaks.
Katki läinud auto on siis tüütu probleem.
Mitte küsimus:
„Kust ma selleks raha laenan?“
Töökaotus on endiselt tõsine.
Aga inimesel on aega järgmisi samme läbi mõelda.
Just sellest tulebki nimi meelerahufond.
Selle raha kõige suurem tootlus ei pruugi olla protsentides mõõdetav.
See võib olla teadmine, et kui midagi läheb homme valesti, ei kuku kogu igapäevaelu kohe kokku.
Allikad ja edasi lugemine
- SEB – eestlaste raha kogumise eesmärgid on üha praktilisemad
- SEB – Eesti inimesed on usinad kogujad, ent hoiavad kogutud raha pangakontol
- EKI Sõnaveeb – meelerahufond
- Fidelity – How much emergency fund should you have and where should you keep it?
- Fidelity – Guide to emergency savings
- RahaFoorum – Meelerahufond, mis see on ja kuidas koguda?
MIDA SINA ARVAD?
Kui pikaks ajaks kataks sinu praegune rahaline puhver vältimatud kulud?
Ole esimene, kes oma arvamuse ütleb.